Category : Neuigkeiten

Category : Neuigkeiten
Soeben macht die abwickelnde Commerzbank auf ihrer homepage bekannt: Am 19.11. werden für den Credit Suisse Property Dynamic pro Anteil 2,85 EUR ausgeschüttet. Das sind fast 40 % des aktuellen Restvermögens dieses Fonds.
Im letzten Abwicklungsbericht per 31.08.2025 hatte die Commerzbank angekündigt, in den folgenden zwei Jahren kämen 70 – 80 % des Restvermögens zur Ausschüttung. Nachdem es im Mai 2026 bereits die ersten 20 % gegeben hatte ist die jetzt angekündigte Ausschüttung in Übereinstimmung mit dem zuvor Gesagten. Wobei wir ehrlich zugeben müssen, daß unser Mißtrauen der Commerzbank gegenüber so groß ist, daß wir in unserer Liquiditätsplanung deutlich weniger als das eingestellt hatten was es jetzt tatsächlich geben soll.
Zum 30.09.2026 wurde der Rücknahmepreis des DWS-Fonds Grundbesitz Europa noch einmal kräftig von 33,47 EUR auf 32,15 EUR/Anteil zurückgenommen. Am 30.06. hatten wir da noch bei 36,12 EUR gelegen. Alleine im letzten Quartal haben die Frankfurter Schrumpfgermanen also den Rücknahmewert eines ihrer seit mehr als einem halben Jahrhundert am Markt befindlichen Flaggschiffe um nicht weniger als 11 % eingedampft.
Der aktuelle Börsenkurs liegt jedoch nur noch bei 19,25 EUR. Wir reden also immer noch über einen im Börsenkurs ausgedrückten Wertabschlag von etwa 40 %. Ist das denn gerechtfertigt? Ehrlich gesagt reibt sich der Verfasser dieser Zeilen da doch ein wenig verwundert die Augen. Denn was dieser Traditionsfonds, einer der drei ersten in den 1970er Jahren in Deutschland überhaupt aufgelegten Imoobilienfonds, im Portfolio hat ist nun beileibe kein Schrott.
Das bestätigt eine weitere ganz interessante Zahl, die aber in der gegenwärtigen Hysterie fast völlig unterzugehen scheint: Aktuell besitzt der Grundbesitz Europa noch 65 Immobilien (davon rd. 15 % Wohnimmobilien), nachdem er im gerade zu Ende gegangenen Geschäftsjahr 2025/26 zur Bedienung der Rücknahmewünsche 11 Objekte verkaufen musste. Addiert beliefen sich deren letzte Verkehrswerte auf 767,4 Mio. EUR, erzielt wurden zusammen 767,3 Mio. EUR – also Verkäufe in einer sehr beachtlichen Größenordnung und Geschwindigkeit ganz ohne Verluste. Und die Verluste, die bei den weiteren zur Liquiditätsgenerierung notwendigen Verkäufen entstehen werden dürften nach unserer Einschätzung in den Abwertungen des III. Quartals berücksichtigt sein.
Weshalb die Börse dennoch aktuell weitere 40 % Verlust einpreist vermag sich dem Verfasser dieser Zeilen vor dem beschriebenen Hintergrund nicht so ganz zu erschließen. Schade für dieses uralte Qualitätsprodukt, aber eine selten gute Gelegenheit für uns, die Müllabfuhr am Ende der Nahrungskette der Kapitalmärkte, die genau mit solchen Situationen Geld verdient.
Colorandum causa: Wirklich wundern sollte sich die Deutsche Bank über dieses Malheur allerdings nicht, schließlich hat sie bisher selbst jede Sensibilität im Umgang mit dem Thema vermissen lassen. Dazu gehört, daß ein ganz dicht mit dem Ohr am Markt (nämlich in Singapur) dienstsitzender Risk Manager der Bank vor einem Jahr mal entschieden hatte, daß Immobilienfondsanteile grundsätzlich nicht mehr beleihungsfähig seien. Damals rauften sich die Frontkämpfer der Bank echt die Haare, wie sie großen und anspruchsvollen Wertpapierkunden jetzt erklären sollten, daß auch die hauseigenen DWS-Produkte plötzlich einen Beleihungswert von Null hatten. Was übrigens auch der Grund war, warum sich die Wege der kreditgebenden Deutschen Bank und der CS Realwerte AG Ende 2025 trennen mussten: Rein technisch gesehen waren wir (obwohl im Kreditvertrag etwas ganz anderes stand) mit einem Federstrich aus Singapur für die Bank nämlich plötzlich ein Blankoengagement, wegen dem Etikett „Immobilienfonds“ – obwohl unsere im Depot der Deutschen Bank liegenden abwickelnden Fonds schon seit Jahren keine einzige Immobilie mehr besassen, sondern nur noch aus Bargeld bestanden …
M. M. Warburg als abwickelnde Verwahrstelle veröffentlichte heute den neuen Abwicklungsbericht. Die einzig erwähnenwerte Stelle lautet: „Nach aktuellem Sach- und Kenntnisstand wird angestrebt, voraussichtlich im vierten Quartal 2026 eine weitere Ausschüttung durchzuführen.“ Als Termin für die endgültige Auflösung wird unverändert „nicht vor Ende des Jahres 2029“ angegeben. Und auch die Anzahl der für Liquiditätseinbehalte (aktuell noch 45,1 Mio. EUR) ursächlichen Einzelpositionen hat sich mit 409 seit zwei Jahren nicht mehr verändert.
Vor allem aus Festgeldanlagen wurde im Berichtsjahr ein Anlageerfolg von 1,1 % p.a. (Vorjahr: 3,8 % p.a.) erzielt. Insofern bleibt für diese Branche ohne große Zukunft betrüblicher Weise zu diagnostizieren: Untote stinken auch nicht stärker als die noch im aktiven Vertrieb befindlichen lebenden Immobilienfonds.
Letzten Freitag notierte der Leading Cities Invest (LCI) an der Börse noch mit über 35,00 Euro. Gestern schmierte der Kurs dann auf 32,80 Euro ab. Die Fundamentals hatten sich nicht geändert, auch sonst vermochten wir zunächst keinen Grund für diesen ungewöhnlich starken Rücksetzer zu erkennen. Erst ein Blick auf die LCI-Internetseite brachte die Erleuchtung: Am 22.9. erklärte der Fonds, die Rücknahme von Rückgabeerklärungen pauschal zu akzeptieren. Bisher war es so: Wer seine Anteile vor dem Beschluß der endgültigen Auflösung zum 26.06.2026 zur Rückgabe bei der Kapitalanlagegesellschaft angemeldet hatte bekam für diese LCI-Bestände einen Sperrvermerk im Depot. Mit der endgültigen Auflösung war zwar sonnenklar, daß eine Rücknahme nie mehr stattfinden würde, aber die Sperrvermerke blieben zunächst und über diese Bestände konnten die betroffenen Anleger weiter nicht mehr verfügen. KanAm hatte bereits angekündigt, das Problem in Absprache mit der BAFin lösen zu wollen. Diese Lösung gibt es jetzt: Die pauschale öffentlich erklärte Akzeptierung der Rücknahme der früher abgegebenen Rückgabeerklärungen für diese Fondsanteile. Damit waren die bisher blockierten Bestände für die betroffenen Anleger wieder uneingeschränkt verfügbar, und einige Zeitgenossen hatten dann nichts besseres zu tun als die Stücke sofort ohne jede Rücksicht auf Verluste über die Börse rauszudonnern. Mit den oben beschriebenen Folgen für den Kurs. Was für eine unerwartete schöne Nachkaufgelegenheit …
Und, by the way, nur daß es die verehrte Leserschaft mal gehört hat: Auch beim UBS (D) Euroinvest Immobilien mochte man sich die Hängepartie der Rücknahmeaussetzung (der inzwischen nach 15 Jahren bereits zweiten, damals konnte der Fonds als einziger von allen in’s Schleudern geratenen wieder in die Spur gesetzt werden) nicht weiter antun: Der Fonds wird zum 24.09.2026 endgültig aufgelöst.
Es war reiner Zufall, daß sich der Verfasser dieser Zeilen ausgerechnet am Montag dieser Woche intensiver mit den noch aktiv vertriebenen Offenen Immobilienfonds zu befassen begann. Entsprechende Unterlagen und Notizen lagen schon seit Wochen in seiner Postmappe, aber das Thema schien alles andere als wichtig oder vordringlich, reine Routine sozusagen um damit den vorgesetzten Stellen einfach nur nachzuweisen „ich habe meine Hausaufgaben gemacht“.
Das änderte sich schlagartig, als besagter Verfasser in seiner Excel-Tabelle die Spalten Rücknahmewert und Börsenkurs einrichtete und dort die Werte der DWS-Grundbesitz-Fonds eintrug. Über 40 % Abschlag vom Rücknahmewert (Nettoinventarwert), was sollte das denn heißen? „Verdammte Scheiße, hier kommt Arbeit auf Dich zu“, schoß ihm durch den Kopf. Und dann begannen sich auch noch die Medien des Themas anzunehmen, DWS-Immobilien-Chef Clemens Schäfer verteilte in einem 2-seitigen Handelsblatt-Interview Beruhigungspillen. Das machte die Sache erst richtig verdächtigt. Wer keine Probleme hat muß sich ja nicht öffentlich hinstellen und beschwichtigen.
Also haben wir uns die zehn größten noch aktiv vertriebenen Offenen Immobilienfonds mal genauer angeschaut:
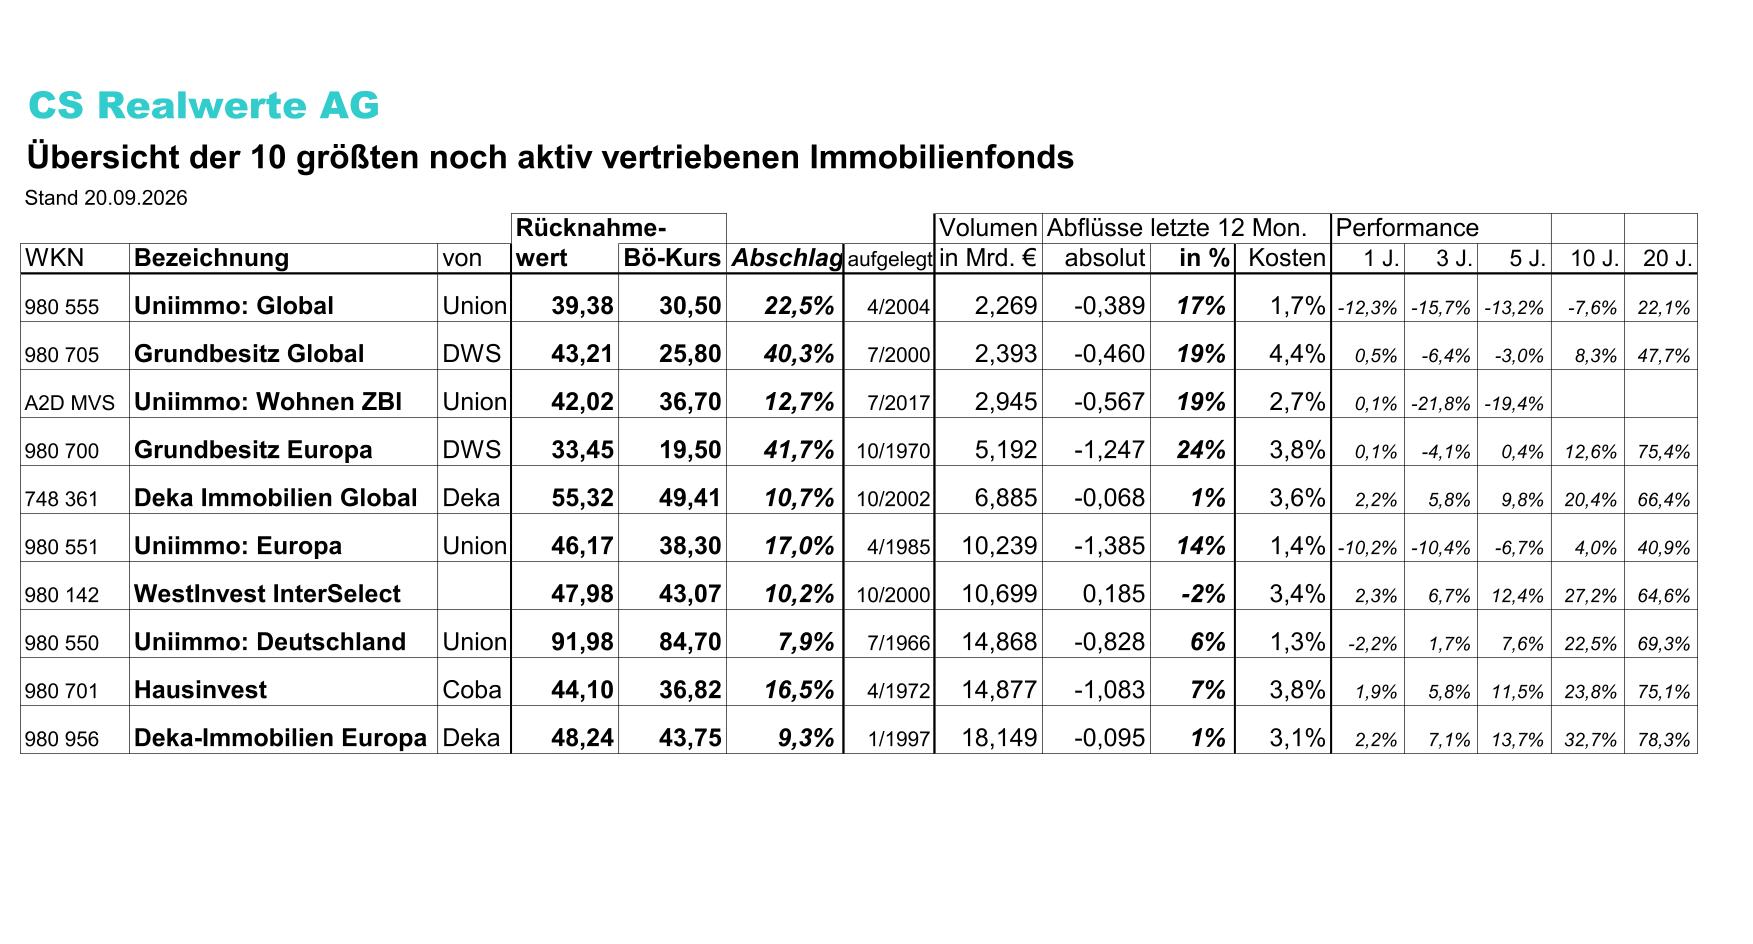
Bei den Differenzen zwischen Rücknahmewert und Börsenkurs sind die beiden Grundbesitz-Fonds mit je über 40 % (noch) die großen Ausreißer. Der (an sich ja in der Struktur ziemlich vergleichbare) Hausinvest der „Gelben“, also der Kopfschmerzbank, hat nur 16,5 %. Was für eine Schmach für die „Blauen“ … Ganz fein und im Prinzip in einer Range die es schon seit langem gibt liegen beim Abschlag mit +/- 10 % die Deka-Produkte. Dagegen zeigen die Gebäude der Union Invest (Genossenschaftsbanken) schon deutlichere Risse, was wohl vor allem auf das Bewertungs-Debakel des UniImmo: Wohnen ZBI vor einigen Monaten zurückzuführen sein dürfte.
In die gleiche Richtung weisen die Anteilschein-Rückflüsse der letzten 12 Monate, die beim UniImmo: Global (17 %) und beim UniImmo: Wohnen ZBI (19 %) kaum hinter den 19 bzw. 24 % der beiden DWS-Grundbesitz-Fonds zurückbleiben. Das mahnt zu großer Vorsicht: Die Kacke dürfte bei den Immobilienfonds von Union Invest wesentlich mehr am dampfen sein als es die Bewertungsabschläge im Börsenkurs bisher reflektieren. Gut im Griff haben ihre Anleger dagegen die Sparkassen: Mit lediglich 1 % sind die Anteilscheinrückgaben der Deka-Immobilienfonds in den letzten 12 Monaten gar nicht der Rede wert. Lieschen Müller schläft bei den Sparkassen weiter ganz selig in ihrer heilen Scheinwelt … o:)
Auch ein kleiner Seitenblick auf die Renditen offenbart Interessantes: In den letzten 20 Jahren haben die DWS, die Commerzbank und die Sparkassen mit ihren Dickschiffen unisono +/- 70 % Performance erzielt. Union Invest schafft das nur mit seinem Deutschland-Fonds. International können die Genossen nicht so gut: Europa fällt mit 40 % schon ziemlich ab, und beim Global waren es nach 20 Jahren gerade mal 22 %, also magere 1,1 % Rendite p.a. Es nützt dem Anleger also gar nichts, dass sich Union Invest mit Kostenquoten von eins komma ungerade Prozent wohltuend von der raffgierigen Konkurrenz abhebt, die für ihre „Bemühungen“ zwischen 3 und mehr als 4 % p.a. haben möchte – und damit mehr als die Hälfte der langfristig erzielten Erträge für sich beansprucht.
Wie könnte es nun weitergehen? Ohne daß es in der Öffentlichkeit überhaupt groß wahrgenommen worden wäre (nicht einmal der Verfasser dieser Zeilen wusste es bisher, um in der Frage ehrlich zu bleiben) haben sich übrigens bei Offenen Immobilienfonds die Spielregeln für Anteilscheinrückgaben im Mai dieses Jahres gewaltig verändert. Wenn das Geld für die Bedienung aller Rückgabeverlangen nicht reicht, dann ist nicht mehr die befristete Aussetzung der Anteilscheinrücknahmen die ultima ratio. Statt dessen kann ein Fonds die Rücknahmen auch nur quotal bedienen, soweit seine Liquidität eben reicht. Die restlichen Rücknahmeverlangen verfallen und müssen (unter erneuter Beachtung der 12-Monats-Frist) neu gestellt werden.
Das klingt erst einmal gut. Nach reiflicher Überlegung kommt der Verfasser dieser Zeilen allerdings zu dem Schluß, daß das eigentliche Problem (die Leute wollen halt einfach nur raus) damit nicht gelöst, sondern lediglich auf der Zeitachse verschoben wird. Und da man für offizielle Rückgaben inzwischen so hohe Hürden hat, werden noch mehr Investoren kurzerhand über die Börse verkaufen und damit den Druck über die dort aufgebauten Bewertungsabschläge nur noch weiter vergrößern.
Das größte Damoklesschwert hängt aber in Luxemburg über dieser Anlageklasse: Demnächst wird der EuGH zu entscheiden haben ob Offene Immobilienfonds als risikolose Anlagen verkauft werden durften. So wie sich die Dinge unter Abwägung aller Umstände heute darstellen gehen wir davon aus daß spätestens das EuGH-Urteil die Geschichte völlig aus dem Gleichgewicht bringen wird. Denn dann rollt auf die Banken, die ihren Kunden Offene Immobilienfonds als risikolose Anlage verkauft hatten, eine beispiellose Klagewelle zu.
Ganz ehrlich: Der Verfasser dieser Zeilen würde eher nicht darauf wetten, daß es das Finanzprodukt „Offene Immobilienfonds“ noch ewig lange geben wird. Denn dieses Produkt hat schon immer gegen alle Grundsätze der Fristenkongruenz verstoßen (langfristige Anlagen werden mit wegen der Rückgabemöglichkeiten kurzem Geld finanziert). Das war nur so lange kein Problem, wie es an den Finanzmärkten bis Ende des 20. Jh. noch gemächlich zuging. Spätestens seit Großanleger in den folgenden Niedrigzinsphasen die vermeintlich besser rentierenden Offenen Immobilienfonds als Geldmarktersatz zu mißbrauchen begannen war es am Ende nur noch eine Frage der Zeit, wann das System implodieren würde. Alle gut gemeinten Versuche des Gesetzgebers, die Situation durch Anpassung der Regelwerke zu entschärfen, erweisen sich im Realitäts-Check nun als immer noch viel zu kurz gesprungen.
Schade, der Verfasser dieser Zeilen hatte gehofft, demnächst seinen wohlverdienten Ruhestand genießen zu können. Statt den Landeanflug zu Ende zu bringen „darf“ er die Gashebel jetzt noch mal voll nach vorne drücken und durchstarten. Shit happens … o:)