
Sic transit gloria mundi
Es war reiner Zufall, daß sich der Verfasser dieser Zeilen ausgerechnet am Montag dieser Woche intensiver mit den noch aktiv vertriebenen Offenen Immobilienfonds zu befassen begann. Entsprechende Unterlagen und Notizen lagen schon seit Wochen in seiner Postmappe, aber das Thema schien alles andere als wichtig oder vordringlich, reine Routine sozusagen um damit den vorgesetzten Stellen einfach nur nachzuweisen „ich habe meine Hausaufgaben gemacht“.
Das änderte sich schlagartig, als besagter Verfasser in seiner Excel-Tabelle die Spalten Rücknahmewert und Börsenkurs einrichtete und dort die Werte der DWS-Grundbesitz-Fonds eintrug. Über 40 % Abschlag vom Rücknahmewert (Nettoinventarwert), was sollte das denn heißen? „Verdammte Scheiße, hier kommt Arbeit auf Dich zu“, schoß ihm durch den Kopf. Und dann begannen sich auch noch die Medien des Themas anzunehmen, DWS-Immobilien-Chef Clemens Schäfer verteilte in einem 2-seitigen Handelsblatt-Interview Beruhigungspillen. Das machte die Sache erst richtig verdächtigt. Wer keine Probleme hat muß sich ja nicht öffentlich hinstellen und beschwichtigen.
Also haben wir uns die zehn größten noch aktiv vertriebenen Offenen Immobilienfonds mal genauer angeschaut:
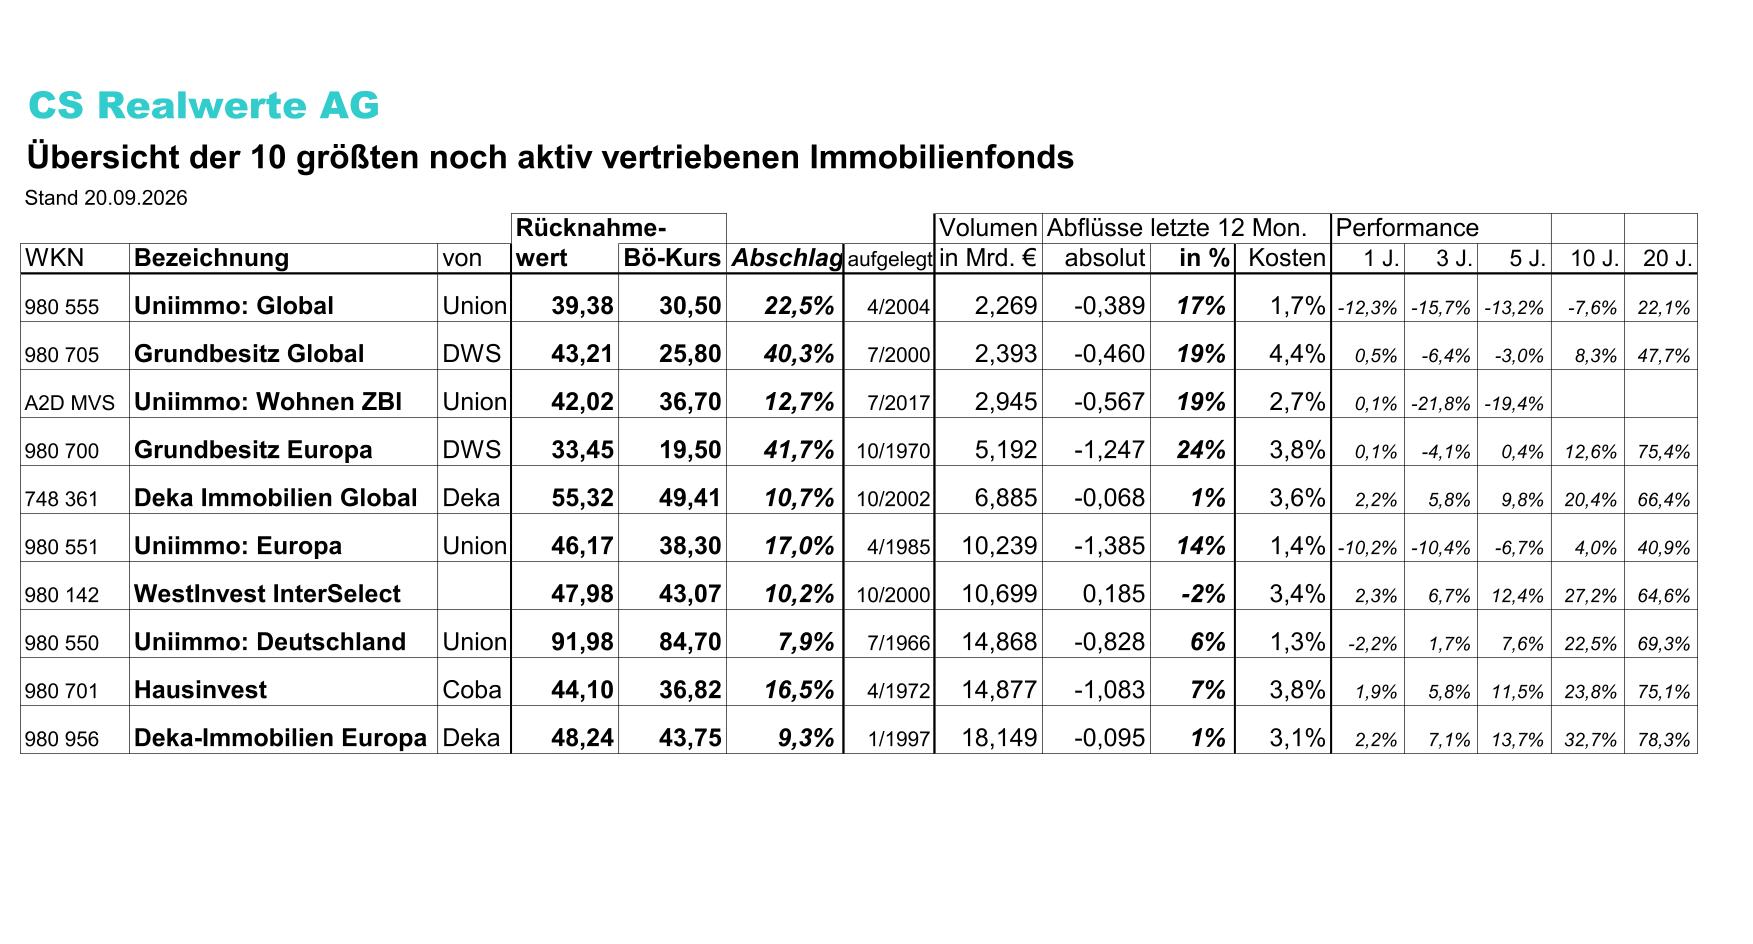
Bei den Differenzen zwischen Rücknahmewert und Börsenkurs sind die beiden Grundbesitz-Fonds mit je über 40 % (noch) die großen Ausreißer. Der (an sich ja in der Struktur ziemlich vergleichbare) Hausinvest der „Gelben“, also der Kopfschmerzbank, hat nur 16,5 %. Was für eine Schmach für die „Blauen“ … Ganz fein und im Prinzip in einer Range die es schon seit langem gibt liegen beim Abschlag mit +/- 10 % die Deka-Produkte. Dagegen zeigen die Gebäude der Union Invest (Genossenschaftsbanken) schon deutlichere Risse, was wohl vor allem auf das Bewertungs-Debakel des UniImmo: Wohnen ZBI vor einigen Monaten zurückzuführen sein dürfte.
In die gleiche Richtung weisen die Anteilschein-Rückflüsse der letzten 12 Monate, die beim UniImmo: Global (17 %) und beim UniImmo: Wohnen ZBI (19 %) kaum hinter den 19 bzw. 24 % der beiden DWS-Grundbesitz-Fonds zurückbleiben. Das mahnt zu großer Vorsicht: Die Kacke dürfte bei den Immobilienfonds von Union Invest wesentlich mehr am dampfen sein als es die Bewertungsabschläge im Börsenkurs bisher reflektieren. Gut im Griff haben ihre Anleger dagegen die Sparkassen: Mit lediglich 1 % sind die Anteilscheinrückgaben der Deka-Immobilienfonds in den letzten 12 Monaten gar nicht der Rede wert. Lieschen Müller schläft bei den Sparkassen weiter ganz selig in ihrer heilen Scheinwelt … o:)
Auch ein kleiner Seitenblick auf die Renditen offenbart Interessantes: In den letzten 20 Jahren haben die DWS, die Commerzbank und die Sparkassen mit ihren Dickschiffen unisono +/- 70 % Performance erzielt. Union Invest schafft das nur mit seinem Deutschland-Fonds. International können die Genossen nicht so gut: Europa fällt mit 40 % schon ziemlich ab, und beim Global waren es nach 20 Jahren gerade mal 22 %, also magere 1,1 % Rendite p.a. Es nützt dem Anleger also gar nichts, dass sich Union Invest mit Kostenquoten von eins komma ungerade Prozent wohltuend von der raffgierigen Konkurrenz abhebt, die für ihre „Bemühungen“ zwischen 3 und mehr als 4 % p.a. haben möchte – und damit mehr als die Hälfte der langfristig erzielten Erträge für sich beansprucht.
Wie könnte es nun weitergehen? Ohne daß es in der Öffentlichkeit überhaupt groß wahrgenommen worden wäre (nicht einmal der Verfasser dieser Zeilen wusste es bisher, um in der Frage ehrlich zu bleiben) haben sich übrigens bei Offenen Immobilienfonds die Spielregeln für Anteilscheinrückgaben im Mai dieses Jahres gewaltig verändert. Wenn das Geld für die Bedienung aller Rückgabeverlangen nicht reicht, dann ist nicht mehr die befristete Aussetzung der Anteilscheinrücknahmen die ultima ratio. Statt dessen kann ein Fonds die Rücknahmen auch nur quotal bedienen, soweit seine Liquidität eben reicht. Die restlichen Rücknahmeverlangen verfallen und müssen (unter erneuter Beachtung der 12-Monats-Frist) neu gestellt werden.
Das klingt erst einmal gut. Nach reiflicher Überlegung kommt der Verfasser dieser Zeilen allerdings zu dem Schluß, daß das eigentliche Problem (die Leute wollen halt einfach nur raus) damit nicht gelöst, sondern lediglich auf der Zeitachse verschoben wird. Und da man für offizielle Rückgaben inzwischen so hohe Hürden hat, werden noch mehr Investoren kurzerhand über die Börse verkaufen und damit den Druck über die dort aufgebauten Bewertungsabschläge nur noch weiter vergrößern.
Das größte Damoklesschwert hängt aber in Luxemburg über dieser Anlageklasse: Demnächst wird der EuGH zu entscheiden haben ob Offene Immobilienfonds als risikolose Anlagen verkauft werden durften. So wie sich die Dinge unter Abwägung aller Umstände heute darstellen gehen wir davon aus daß spätestens das EuGH-Urteil die Geschichte völlig aus dem Gleichgewicht bringen wird. Denn dann rollt auf die Banken, die ihren Kunden Offene Immobilienfonds als risikolose Anlage verkauft hatten, eine beispiellose Klagewelle zu.
Ganz ehrlich: Der Verfasser dieser Zeilen würde eher nicht darauf wetten, daß es das Finanzprodukt „Offene Immobilienfonds“ noch ewig lange geben wird. Denn dieses Produkt hat schon immer gegen alle Grundsätze der Fristenkongruenz verstoßen (langfristige Anlagen werden mit wegen der Rückgabemöglichkeiten kurzem Geld finanziert). Das war nur so lange kein Problem, wie es an den Finanzmärkten bis Ende des 20. Jh. noch gemächlich zuging. Spätestens seit Großanleger in den folgenden Niedrigzinsphasen die vermeintlich besser rentierenden Offenen Immobilienfonds als Geldmarktersatz zu mißbrauchen begannen war es am Ende nur noch eine Frage der Zeit, wann das System implodieren würde. Alle gut gemeinten Versuche des Gesetzgebers, die Situation durch Anpassung der Regelwerke zu entschärfen, erweisen sich im Realitäts-Check nun als immer noch viel zu kurz gesprungen.
Schade, der Verfasser dieser Zeilen hatte gehofft, demnächst seinen wohlverdienten Ruhestand genießen zu können. Statt den Landeanflug zu Ende zu bringen „darf“ er die Gashebel jetzt noch mal voll nach vorne drücken und durchstarten. Shit happens … o:)
Categories: Neuigkeiten